Con sueldos que le ganan a la inflación, el consumo masivo sigue sin despertar: 3.000 millones de dólares comprados en julio revelan adónde se refugia el dinero
La inflación de agosto perforó el 1,7% mensual y los salarios acumulan cinco meses por encima de los precios. Aun así, el consumo masivo no reacciona: el público se refugia en el dólar, el crédito sigue restringido y la industria y la construcción cayeron 5% en julio. Para los próximos meses, el escenario es de estabilidad con gasto postergado.
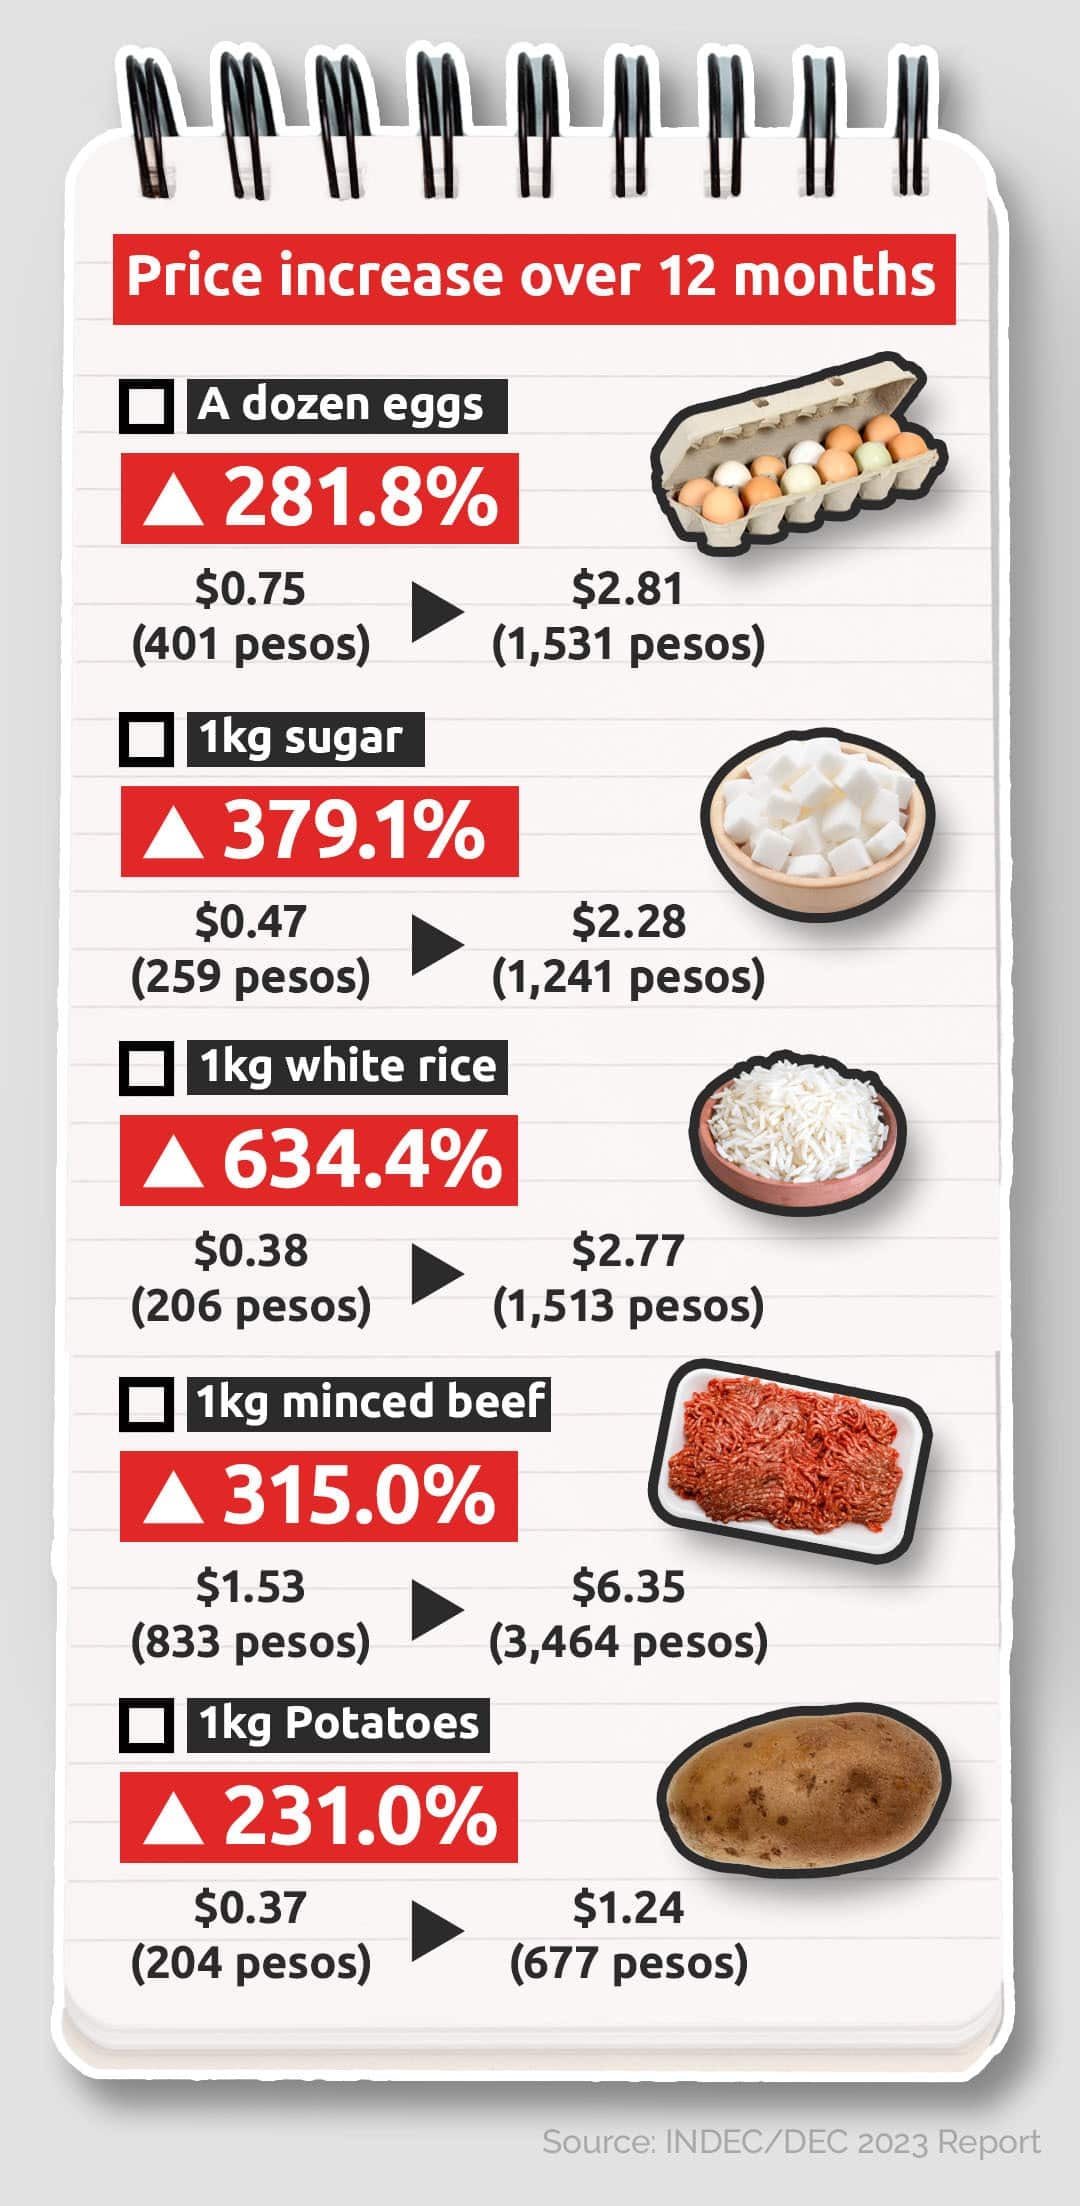
La inflación de agosto se ubicó en 1,7% mensual, el registro más bajo en un prolongado período de desaceleración de precios y una señal de alivio para unos ingresos que venían perdiendo terreno frente a las góndolas de manera sostenida. A ese guarismo se suma un dato que, en condiciones normales, suele anticipar una reactivación del consumo: los salarios acumulan cinco meses consecutivos de suba en términos reales, es decir, por encima del índice de precios. En teoría, entonces, están dadas las condiciones macroeconómicas para que las familias vuelvan a gastar. En la práctica, ese rebote todavía no aparece en los indicadores de actividad.
Comparado con la campaña anterior, el cambio de fase es notorio: hace un año, los ingresos formales se depreciaban a un ritmo mayor al de la inflación y el consumo masivo se sostenía únicamente mediante financiamiento y adelanto de paritarias. Ahora, en cambio, la dinámica salarial es la opuesta, pero el gasto sigue contenido. Traducido: el poder de compra del salario ya recuperó, aunque el bolsillo todavía no se anima a reflejarlo en el volumen de ventas.
El economista Fernando Marull, titular de la consultora FMyA, lo resumió con una frase que condensa el núcleo de la paradoja: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo."
El refugio en dólares y la caída del crédito
¿A dónde se dirige entonces la porción de ingreso que volvió a ganarle a los precios? El principal destino es la compra de dólares para atesoramiento. Solo en julio, las personas humanas adquirieron casi 3.000 millones de dólares con ese fin, una cifra que representa un salto cercano al 50% respecto de los meses previos. Ese caudal se repartió en tercios relativamente equilibrados: alrededor de un tercio quedó depositado en cuentas bancarias en moneda extranjera, otro tercio salió del sistema financiero y el resto se aplicó al pago de los resúmenes de tarjetas de crédito emitidos en dólares, una modalidad crecientemente utilizada.
El mecanismo que liga ese comportamiento con la falta de reactivación es directo: cada peso convertido en billete verde es un peso que deja de destinarse a la compra de un electrodoméstico, al pago de una cena fuera del hogar o a la financiación de unas vacaciones. El ahorro preventivo en moneda dura opera, en los hechos, como un freno estructural sobre el consumo interno.
El crédito, por su parte, tampoco aporta el estímulo que en otras coyunturas contribuyó a dinamizar las ventas. Las entidades bancarias arrastran niveles de morosidad elevados, herencia de los meses de mayor tensión económica, y se mantienen cautelosas a la hora de financiar consumo. Las financiaciones con tarjeta y los préstamos personales siguen cayendo. Las tasas de interés están llamadas a bajar en los próximos meses, pero la prudencia del sistema financiero demora la traducción de esa baja en mayor volumen de préstamos.
El segundo semestre: estabilidad sin rebote
El panorama para la segunda mitad del año no admite lecturas catastróficas, pero tampoco invita al optimismo. Las ramas productivas vinculadas a las exportaciones —energía, agro y minería— crecen con fuerza impulsadas por la mejora de los términos de intercambio y por el ingreso de divisas. En contrapartida, la industria manufacturera y la construcción acumulan caídas: en julio, ambos sectores retrocedieron 5%, un guarismo que revela que la recomposición salarial todavía no se derrama hacia la actividad general de la economía.
Para el bolsillo de los hogares, el escenario más probable en los meses venideros combina precios estables o con subas moderadas, salarios que podrían seguir conquistando algo de terreno real y un consumo masivo que tardará en reanimarse en la medida en que la incertidumbre siga empujando hacia el ahorro en dólares. Traducido: el alivio macroeconómico ya está en los recibos de sueldo, pero el girasol del consumo masivo girará con lentitud hasta que la confianza termine de regresar.
Te puede interesar