El súper vacío: las ventas acumulan más de un año en baja y el consumidor ya no migra, simplemente compra menos
Según datos del sector, los volúmenes vendidos en supermercados cayeron 4% interanual y la retracción se siente con más fuerza en los segmentos de menores ingresos. La diferencia respecto a crisis previas es que esta vez no hay traspaso hacia otros formatos.
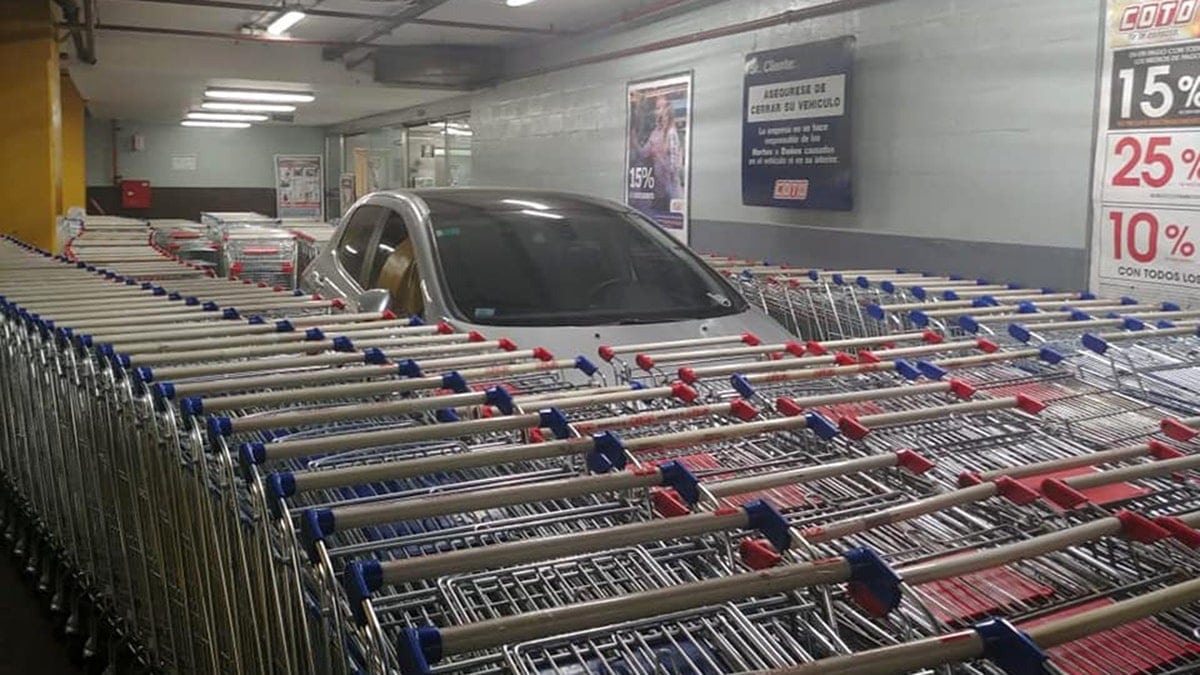
Los supermercados argentinos atraviesan uno de los peores momentos de venta de los últimos tiempos. Las compras llevan más de doce meses consecutivos en terreno negativo y la caída interanual acumulada ronda el 4% en volumen, con agosto como último dato disponible: ese mes registró una contracción del 3,3%. El año 2025 había cerrado con una baja del 5,2%. Traducido: por cada cien unidades que se vendían hace un año, hoy las cadenas colocan aproximadamente noventa y seis.
Un comportamiento distinto al de otras crisis
Lo que separa a este ciclo de las retracciones históricas no es la magnitud de la caída sino la reacción del consumidor. En los años 2001 y 2002, buena parte de la clientela se desplazó hacia los autoservicios independientes, que ganaron cuota de mercado mientras las grandes cadenas perdían volumen. Esta vez, según Juan Vasco Martínez, director ejecutivo de la Asociación de Supermercados Unidos (ASU), eso no ocurre: "El consumidor ya no se va a ningún lado". La contracción alcanza en simultáneo a todos los formatos, desde hipermercados hasta tiendas de proximidad.
En el comparativo con la campaña anterior, Martínez señaló además que la retracción golpea con mayor crudeza a los segmentos de menores ingresos, donde la reducción de presupuesto se traslada de manera casi lineal a los volúmenes adquiridos. La consecuencia sobre el tejido comercial ya se observa: cerraron locales, varias cadenas discontinuaron formatos de proximidad y otras recortaron su presencia en ciertas regiones.
Un mapa desparejo y un changuito más austero
- Gran Buenos Aires, Gran Córdoba, Gran Rosario y Mendoza, entre las zonas más afectadas por la caída.
- Añelo (Neuquén) y localidades del interior agrícola muestran el desempeño más favorable.
- El Gran Buenos Aires y el área metropolitana concentran gran parte del retroceso, por el peso que tienen en el consumo nacional.
El cambio más visible se da adentro del changuito. Martínez lo describe como una "primarización de la compra": los hogares concentran el gasto en productos básicos e indispensables y recortan todo aquello que perciben como prescindible. En las góndolas de lácteos, por ejemplo, los artículos de mayor valor pierden espacio de exhibición porque rotan menos, lo que también presiona a los fabricantes, atados a la necesidad de sostener volúmenes mínimos de producción.
El comercio electrónico no funciona como válvula de escape. Las ventas digitales representan menos del 5% del consumo masivo —alimentos, bebidas, limpieza, perfumería y cuidado personal— y parte de ese porcentaje corresponde a pedidos gestionados por trabajadores de plataformas dentro de los propios locales. Sumadas ventas presenciales y online, el balance continúa en baja, lo que confirma que la retracción no es un problema de canal sino de demanda efectiva.
Para los próximos meses, los empresarios del sector miran de cerca la evolución del salario real y de la inflación de alimentos, las dos variables que definen la capacidad de compra de los hogares. Si esos indicadores no mejoran, las cadenas seguirán ajustando estructuras, cerrando locales en zonas más golpeadas y redoblando la apuesta por las líneas de bajo precio, en un intento por sostener un volumen de ventas que, por ahora, no encuentra piso.