El parque automotor argentino tardará décadas en dejar atrás la nafta y el diésel
Aunque los vehículos electrificados ganaron participación en los patentamientos, la lentísima rotación del stock hace que en 2031 nueve de cada diez unidades sigan siendo de combustión. El consumo de combustibles líquidos crecería 14,5% en cinco años y la red de carga pública aparece como el principal cuello de botella.
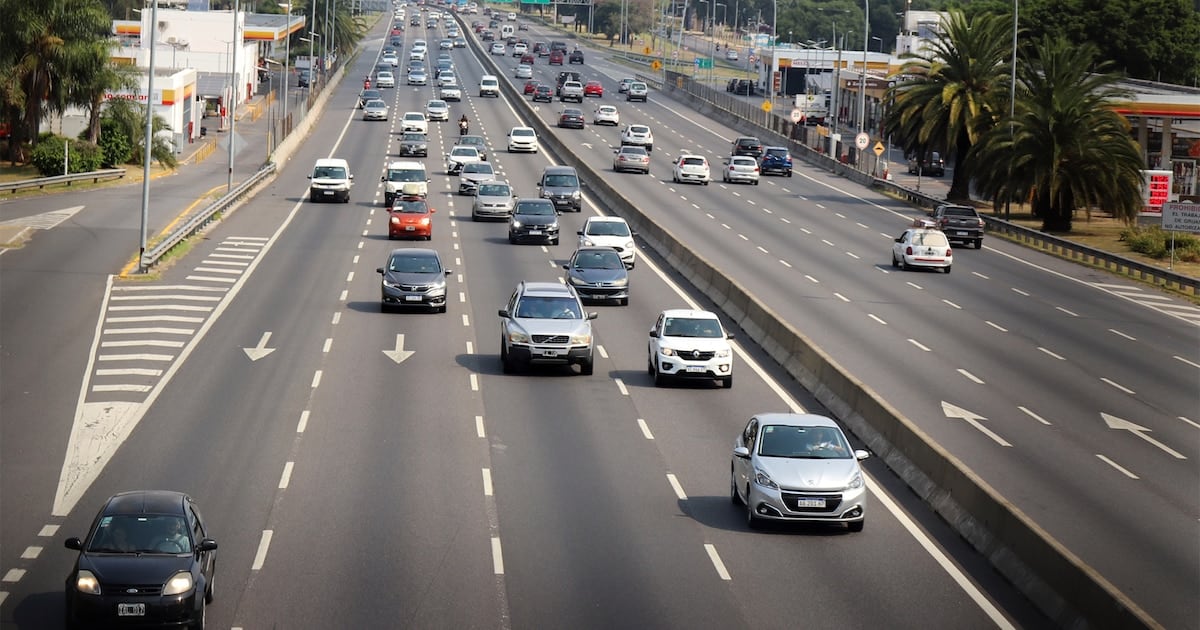
La renovación del parque automotor argentino es tan pausada que, según proyecciones sectoriales, en 2031 nueve de cada diez vehículos que circulen por las calles del país continuarán dependiendo de la nafta o el diésel, pese al avance de los modelos eléctricos e híbridos en el segmento de cero kilómetro. El dato, de por sí elocuente, refleja una tensión estructural: mientras las ventas de vehículos electrificados se multiplican en las concesionarias, el stock acumulado sigue dominado por motores de combustión interna.
Entre enero y agosto de 2026, los autos eléctricos e híbridos representaron el 15,7% de los patentamientos en Argentina, con una proyección de cierre anual en torno al 16,2% del total. Se trata del registro más alto de la historia para estas tecnologías en el mercado local. Sin embargo, esa proporción pierde relevancia cuando se la contrasta con el parque circulante, que alcanza 14,5 millones de unidades: apenas el 0,82% corresponde a vehículos electrificados y los enchufables puros —eléctricos e híbridos con cable— no llegan a veinte mil. El resto se distribuye entre nafta (74,12%), diésel (24,68%) y gas natural comprimido (0,39%).
Una rotación que avanza al ritmo de la obsolescencia
La explicación de esa brecha es estrictamente demográfica. Los vehículos argentinos tienen una vida útil prolongada y la salida de unidades del parque es reducida: apenas 90.000 rodados por año dejan de circular, equivalentes al 0,6% del total, ya sea por bajas registrales, obsolescencia o envío a desguace. Traducido: aunque las ventas de eléctricos se multiplicaran, el impacto sobre el stock acumulado tardaría décadas en trasladarse, dada la inercia que imprime un parque que envejece mucho más rápido de lo que se renueva.
Las proyecciones del sector para 2031 indican que el parque total alcanzará 17,2 millones de vehículos, un 17% por encima del nivel actual. En ese escenario, los enchufables pasarían de unas 25.000 unidades a cerca de 298.000, es decir, casi doce veces más. Aun así, representarían solo el 1,73% del total, lo que confirma que la transición energética vehicular es un proceso de largo plazo y no un cambio de escenario inmediato.
Más litros al tanque: la demanda de combustibles sigue en alza
La consecuencia económica de esa lentitud es directa. El consumo de nafta y diésel ascendería de 15.000 millones de litros anuales en 2026 a 17.200 millones en 2031, lo que implica un incremento del 14,5% en apenas cinco años. El ahorro que generaría el parque eléctrico proyectado —alrededor de 410 millones de litros menos respecto a vehículos equivalentes de nafta— queda absorbido por el crecimiento vegetativo del parque y por la reposición de unidades viejas por nuevas de combustión. El resultado neto es una presión sostenida sobre la demanda de combustibles líquidos.
- Parque automotor actual: 14,5 millones de unidades, con 0,82% electrificadas y enchufables puros por debajo de 20.000.
- Salida anual del parque: 90.000 vehículos, equivalente al 0,6% del total.
- Proyección 2031: parque de 17,2 millones y enchufables cercanos a 298.000 (1,73% del total).
- Consumo de nafta y diésel: de 15.000 a 17.200 millones de litros anuales entre 2026 y 2031 (+14,5%).
- Ahorro estimado del parque eléctrico proyectado: 410 millones de litros frente a equivalentes a nafta.
La red de carga, el eslabón más débil
Para quienes evalúan migrar a un vehículo enchufable, el otro condicionante concreto es la infraestructura de carga. Argentina cuenta actualmente con unos 318 puntos de carga públicos o semipúblicos para casi 19.400 vehículos enchufables, lo que arroja una relación de 61 autos por cargador. La brecha respecto de los parámetros internacionales es significativa: el promedio de referencia en otros mercados se ubica en torno a once vehículos por punto de carga. Traducido: la disponibilidad real de cargadores en el país multiplica por más de cinco la congestión esperable según estándares globales.
La proyección a 2031, con una flota enchufable cercana a 298.000 unidades, exigirá aproximadamente 29.800 puntos de carga para mantener esa relación. La distancia entre la infraestructura disponible y la necesaria constituye, en el análisis sectorial, el principal cuello de botella para la adopción masiva de vehículos eléctricos en el mercado argentino y un factor que prolonga la dependencia del país respecto de los combustibles fósiles durante los próximos años.