Banco Nación irrumpió en el segmento automotor con una línea UVA de hasta $100 millones y financiación total del rodado
La nueva operatoria, vigente desde el lunes 7 de septiembre, cubre autos, pickups y utilitarios 0 km y usados de hasta una década de antigüedad, con un costo inicial sensiblemente menor al de la línea tradicional en pesos y un mecanismo de cobertura salarial opcional para morigerar la incertidumbre sobre las cuotas.
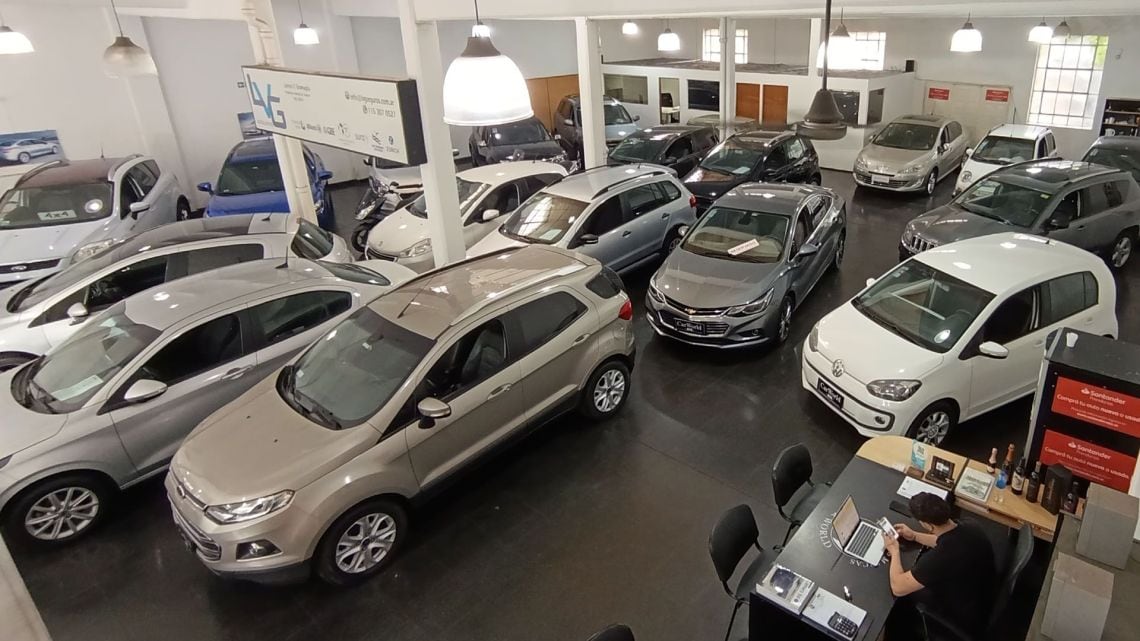
El Banco Nación presentó formalmente una línea de préstamos en UVA destinada a la adquisición de vehículos, en una movida que se inscribe dentro del menú de herramientas crediticias indexadas que la entidad viene robusteciendo a lo largo del corriente ejercicio y que, según los cálculos internos difundidos por la propia institución, ofrece una carga inicial significativamente inferior a la de la línea tradicional en moneda de curso legal para idéntico monto y plazo.
De acuerdo con la información suministrada por el banco, la operatoria arrancó el lunes 7 de septiembre y contempla un monto máximo de hasta $100 millones por solicitante, sin exigencia de prenda y con financiación de hasta el 100% del valor del rodado, una característica que la distingue de la mayoría de los productos vigentes en el mercado, donde la cobertura suele ubicarse entre el 60% y el 80% del precio del bien.
Alcance, tasa y dinámica de la línea
La nueva línea está dirigida a la compra de automóviles, pickups y utilitarios tanto 0 km como usados con hasta diez años de antigüedad, y puede canalizarse a través de la red de concesionarios adheridos, que supera los 1.400 establecimientos, y de aproximadamente 1.800 puntos de venta distribuidos a lo largo del país, con un esquema de solicitud que admite la presentación del DNI y la instrumentación íntegramente online.
Para los clientes que perciben haberes o jubilación en la entidad, la tasa se ubica en UVA más 19% TNA, en tanto que para el resto del público la condición se eleva a UVA más 25% TNA, con plazos que oscilan entre 12 y 60 meses y una restricción crediticia estándar: la cuota no puede superar el 25% de los ingresos netos del solicitante. Paralelamente, la línea ofrece una prima adicional de un punto porcentual anual que habilita un tope de cuota atado al Coeficiente de Variación Salarial (CVS), un índice publicado por el Instituto Nacional de Estadística y Censos que procura aportar previsibilidad sobre el valor mensual a desembolsar.
La comparación con la campaña anterior
Para un préstamo tomado como referencia de $10 millones a 60 meses, la entidad difundió ejemplos orientativos que ilustran con claridad el diferencial de costo inicial entre ambas modalidades. Un cliente con haberes en el banco abonaría una primera cuota de $292.656 bajo la línea UVA, frente a los $424.330 que correspondería pagar en la línea tradicional en pesos a tasa fija, lo que representa un alivio cercano al 31% en el desembolso del primer mes. Para los clientes sin cuenta sueldo en la entidad, las cifras difundidas ascienden a $343.333 en UVA y $508.664 en pesos.
Traducido: la diferencia de aproximadamente $131.674 en la cuota inicial entre la línea indexada y la línea tradicional a tasa fija, tomando como base un capital de $10 millones a cinco años, equivale a algo más de dos veces el valor de una canasta básica alimentaria para un hogar integrado por dos personas adultas según las referencias de precios vigentes al cierre del segundo trimestre.
- Monto máximo: hasta $100 millones por solicitante, sin prenda y con financiación de hasta el 100% del valor del vehículo.
- Tasa para clientes con haberes o jubilación: UVA más 19% TNA; para el resto: UVA más 25% TNA, con plazos de 12 a 60 meses.
- Tope de cuota: 25% de los ingresos netos del solicitante, con opción de sumar un punto porcentual anual para acceder a un tope atado al Coeficiente de Variación Salarial (CVS).
- Línea tradicional en pesos: tasa fija de 36% TNA para clientes con haberes y previsional, y 46% TNA para el resto, con plazos de hasta 72 meses y tope de cuota sobre ingresos de entre 30% y 35% según el perfil crediticio.
- Ejemplo de cuota inicial para un préstamo de $10 millones a 60 meses: $292.656 en UVA con haberes, frente a $424.330 en pesos; $343.333 en UVA sin haberes, frente a $508.664 en pesos.
La contrapartida del menor desembolso inicial que presenta la línea indexada reside en el ajuste del capital según la evolución del índice UVA, lo que puede modificar el valor de la cuota a lo largo de la vida del préstamo, mientras que la línea en pesos mantiene una tasa fija hasta su cancelación. En este punto, el banco recordó que los valores publicados son orientativos y que cada solicitud queda sujeta a la evaluación crediticia y a las condiciones vigentes al momento de su instrumentación, sin que constituya una oferta vinculante más allá de los términos efectivamente pactados.